

Tin Thị Trường Tháng 10 24, 2026
Bất động sản Đà Nẵng quý III/2026: Thanh khoản giảm, cơ hội nằm ở đâu?
Báo cáo mới về bất động sản Đà Nẵng quý III/2026 cho thấy thanh khoản giảm và thị trường phân hóa. Empire Realty phân tích cơ hội, rủi ro từng phân khúc.
Báo cáo thị trường bất động sản nhà ở TP Đà Nẵng quý III/2026 do DKRA Consulting công bố ngày 23/10 cho thấy sức cầu suy yếu ở phần lớn phân khúc. Nguồn cung mới còn hạn chế, giao dịch tập trung tại một số khu vực và dự án có lợi thế rõ. Đây là tín hiệu quan trọng để nhà đầu tư điều chỉnh kỳ vọng từ “mua theo thị trường” sang lựa chọn tài sản theo pháp lý, giá và khả năng khai thác.
Theo Báo Xây dựng, lượng tiêu thụ đất nền trong quý đạt khoảng 4% tổng nguồn cung sơ cấp, giảm 16% so với quý trước. Nguồn cung mới chỉ chiếm khoảng 4% tổng cung sơ cấp. Ở phân khúc căn hộ, nguồn cung sơ cấp giảm 14%, nguồn cung mới giảm gần 40%; lượng giao dịch giảm 25% theo quý và 24% so với cùng kỳ.
Đất nền: Khan hiếm nguồn cung mới chưa đủ tạo thanh khoản
Khan hiếm nguồn cung thường được xem là yếu tố hỗ trợ giá, nhưng dữ liệu quý III cho thấy cung ít không đồng nghĩa giao dịch mạnh. Khi lãi suất cao và người mua phòng thủ, khả năng hấp thụ phụ thuộc nhiều hơn vào pháp lý, vị trí, hạ tầng hiện hữu và mức giá.
Giá thứ cấp đất nền được ghi nhận giảm trung bình khoảng 3% so với quý trước. Đây là mức bình quân của mẫu khảo sát, không phải mức giảm của mọi khu vực. Nhà đầu tư cần kiểm tra giao dịch thành công gần nhất thay vì dùng giá rao để xác định giá trị.
Trong quý IV, DKRA dự báo nguồn cung đất nền mới khoảng 50–100 sản phẩm. Thanh khoản có thể tiếp tục tập trung tại các dự án quy mô, kết nối tốt và có chủ đầu tư uy tín. Yếu tố then chốt là tiến độ pháp lý và hạ tầng có thể kiểm chứng.
Căn hộ: Hạng B giữ vai trò dẫn dắt
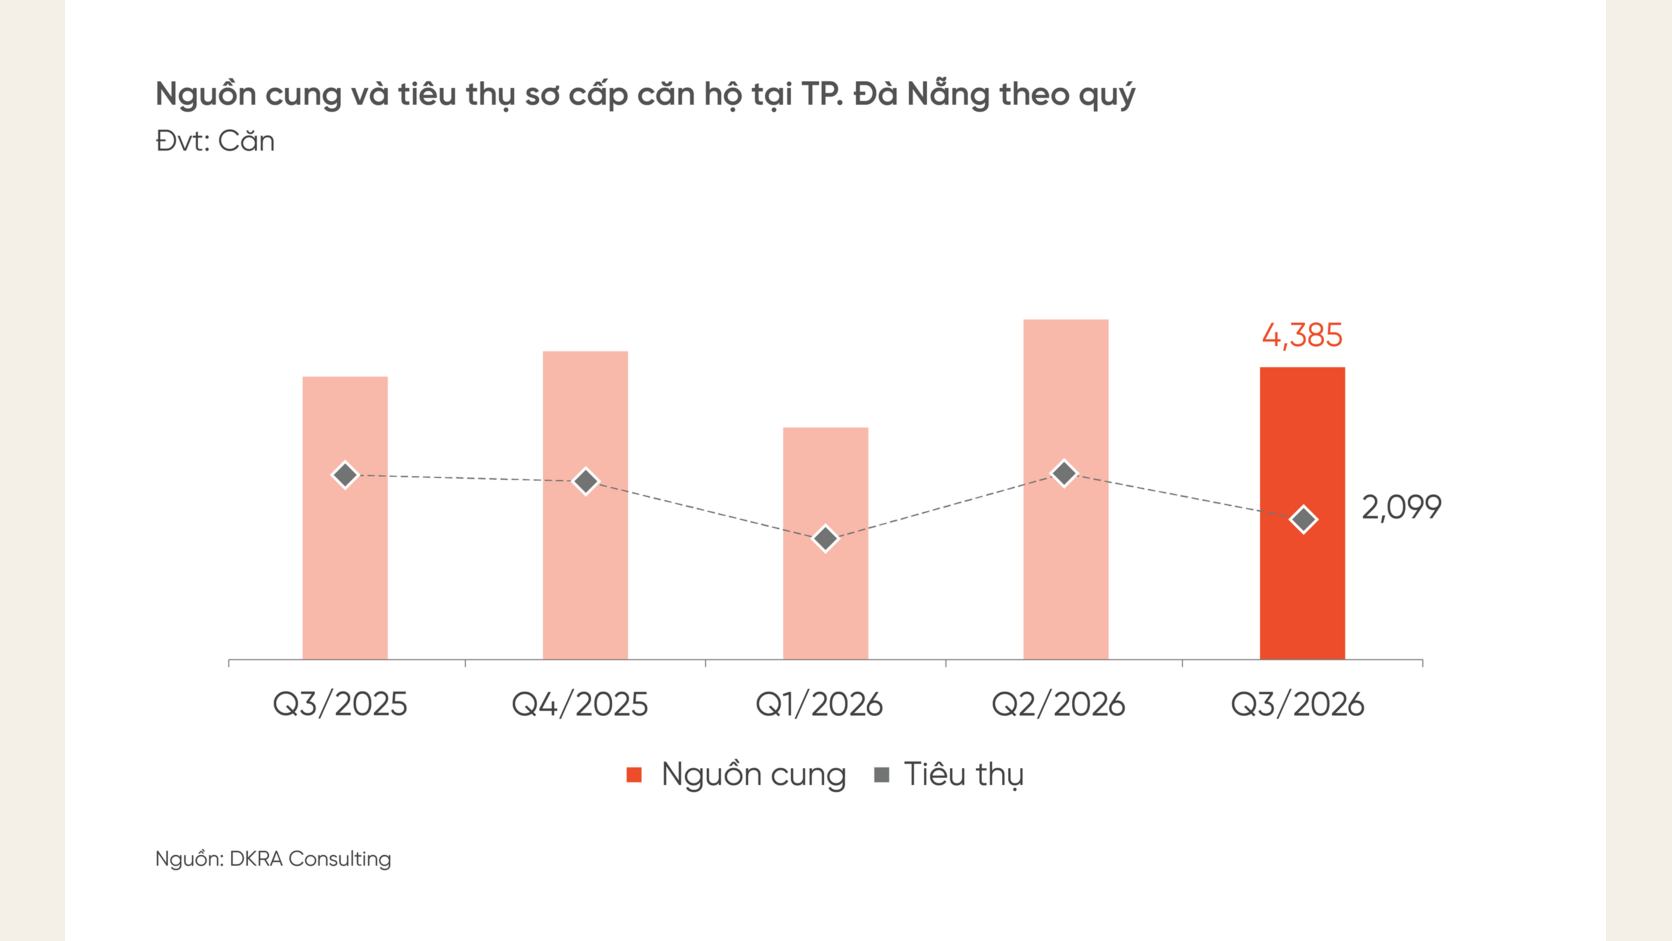
Căn hộ hạng B chiếm 46% nguồn cung và 68% lượng tiêu thụ sơ cấp trong quý III. Giao dịch tập trung ở dự án mới mở bán với mức giá trung bình 60–70 triệu đồng/m² theo báo cáo được dẫn. Phường Ngũ Hành Sơn đóng góp 40% nguồn cung và 43% lượng giao dịch.
Những con số này cho thấy người mua vẫn sẵn sàng giao dịch khi sản phẩm có vị trí, tiến độ và hệ tiện ích phù hợp. Tuy nhiên, giá trung bình cao đặt ra yêu cầu đánh giá kỹ khả năng chi trả và tiềm năng cho thuê. Căn hộ đầu tư cần được kiểm tra bằng giá thuê thực tế, công suất thuê, chi phí vận hành và nguồn cung cạnh tranh sắp bàn giao.
DKRA dự báo quý IV có thể ghi nhận khoảng 500–1.000 căn hộ mới, tập trung tại Ngũ Hành Sơn, Hải Châu và Sơn Trà. Nếu nguồn cung tăng trong lúc sức cầu chưa cải thiện rõ, chính sách thanh toán và chất lượng dự án sẽ trở thành yếu tố cạnh tranh quan trọng.
Nhà phố, biệt thự: Giao dịch tập trung cục bộ
Nguồn cung sơ cấp nhà phố, biệt thự giảm 48% so với quý trước; lượng tiêu thụ giảm 68%. Đáng chú ý, phường Hải Vân chiếm 75% nguồn cung và 99% lượng tiêu thụ của phân khúc theo báo cáo. Giá thứ cấp giảm trung bình 10% so với quý trước.
Sự tập trung cao cho thấy số liệu toàn thị trường có thể bị chi phối bởi một vài khu vực hoặc dự án. Khi phân tích cơ hội, nhà đầu tư nên tách riêng từng địa bàn và loại sản phẩm. Một mức giảm trung bình lớn có thể mở ra cơ hội thương lượng, nhưng cũng có thể phản ánh nhu cầu thoát hàng và thanh khoản yếu.
Bất động sản nghỉ dưỡng: Chưa có tín hiệu phục hồi rõ
Biệt thự nghỉ dưỡng ghi nhận lượng tiêu thụ giảm 89% theo quý; nhà phố, shophouse nghỉ dưỡng không ghi nhận giao dịch trong quý theo bài báo. Condotel có nguồn cung chủ yếu từ hàng tồn kho, giao dịch phát sinh không đáng kể.
Du lịch tăng trưởng là điều kiện hỗ trợ, song hiệu quả đầu tư nghỉ dưỡng còn phụ thuộc pháp lý sở hữu, năng lực vận hành, công suất phòng, chi phí bảo trì và cơ chế chia sẻ doanh thu. Cam kết lợi nhuận cần được xem xét cùng năng lực tài chính của bên cam kết và điều khoản hợp đồng.
Bộ lọc đầu tư cho quý IV
Empire Realty đề xuất năm lớp kiểm tra:
- Pháp lý: điều kiện kinh doanh, quyền sử dụng đất, giấy phép xây dựng, tình trạng thế chấp và hợp đồng.
- Tiến độ: hiện trạng thi công, nguồn vốn và lịch bàn giao có thể kiểm chứng.
- Giá: so sánh với giao dịch thực, sản phẩm cạnh tranh và giá thuê ròng.
- Thanh khoản: thời gian bán lại, độ sâu nhu cầu và tỷ trọng nhà đầu tư sử dụng đòn bẩy.
- Khai thác: dân cư, du lịch, việc làm, công suất thuê và chi phí vận hành.
Góc nhìn Empire Realty
Đà Nẵng vẫn có nền tảng dài hạn từ hạ tầng, du lịch, dịch vụ và quá trình mở rộng không gian phát triển. Dữ liệu quý III cho thấy cơ hội đang phân hóa mạnh. Giai đoạn này phù hợp với chiến lược lựa chọn kỹ, ưu tiên sản phẩm có pháp lý rõ, giá hợp lý và khả năng khai thác thật.
Nhà đầu tư không nên suy rộng số liệu toàn thành phố cho từng dự án. Mỗi quyết định cần được thẩm định ở cấp sản phẩm, gồm vị trí, pháp lý, tiến độ, phương án tài chính và khả năng thoái vốn.
Trạng thái thông tin
Số liệu thị trường là kết quả nghiên cứu của DKRA Consulting được Báo Xây dựng dẫn lại, không phải số liệu đăng ký giao dịch toàn bộ thị trường. Dự báo quý IV là nhận định của đơn vị nghiên cứu, có thể thay đổi theo lãi suất, tín dụng, pháp lý và nguồn cung thực tế.
Bài viết liên quan
Lãi suất hạ nhiệt, vì sao vốn mua nhà vẫn được cấp theo hướng chọn lọc?
Lãi suất có dấu hiệu hạ nhiệt nhưng người vay mua nhà vẫn cần vượt qua yêu cầu về thu nhập, tài sản và pháp lý dự án. Empire Realty phân tích cách kiểm soát đòn bẩy an toàn.
Hà Nội – TP.HCM quý III/2026: Thanh khoản đang phát tín hiệu gì cho người mua nhà?
Dữ liệu quý III/2026 cho thấy thanh khoản nhà ở Hà Nội và TP.HCM chịu áp lực từ chi phí vốn, giá bán và khả năng chi trả. Người mua cần kiểm tra gì?
NORTON PARK GAMUDA LAND: GIẢI ĐÁP 50 CÂU HỎI THƯỜNG GẶP VỀ VỊ TRÍ, GIÁ BÁN, PHÁP LÝ VÀ ĐẦU TƯ
NORTON PARK GAMUDA LAND: GIẢI ĐÁP 50 CÂU HỎI THƯỜNG GẶP VỀ VỊ TRÍ, GIÁ BÁN, PHÁP LÝ VÀ ĐẦU TƯ

Hạ tầng tăng tốc, loạt dự án bất động sản ở Đồng Nai hưởng lợi
Hạ tầng TP.HCM – Đồng Nai liên tục được bổ sung các tuyến đường, cây cầu mới, rút ngắn thời gian di chuyển, qua đó mở thêm dư địa cho loạt dự án bất động sản tại Đồng Nai. Cuối tháng 9 vừa qua, cầu Cát Lái và cầu Long Hưng (Đồng Nai 2) chính…

NORTON PARK – CHÍNH THỨC NHẬN BOOKING | GIÁ TỪ 66 TRIỆU ĐỒNG/M², 05 PHƯƠNG THỨC THANH TOÁN LINH HOẠT
Norton Park – A Gamuda Land Community chính thức bước vào giai đoạn nhận booking, mở ra cơ hội sở hữu căn hộ trong một cộng đồng sống xanh được phát triển bởi Gamuda Land. Với mức giá bán từ 66 triệu đồng/m² cùng 05 phương thức thanh toán, Norton Park hướng đến sự linh…
